Jak przygotować się do konsultacji indywidualnej z budżetu domowego
Praktyczny poradnik: co zebrać przed spotkaniem jeden na jeden, jak wygląda rozmowa i co zrobić z ustalonym planem budżetu w pierwszych tygodniach jesieni.
5 min czytania
Po co spotkanie jeden na jeden
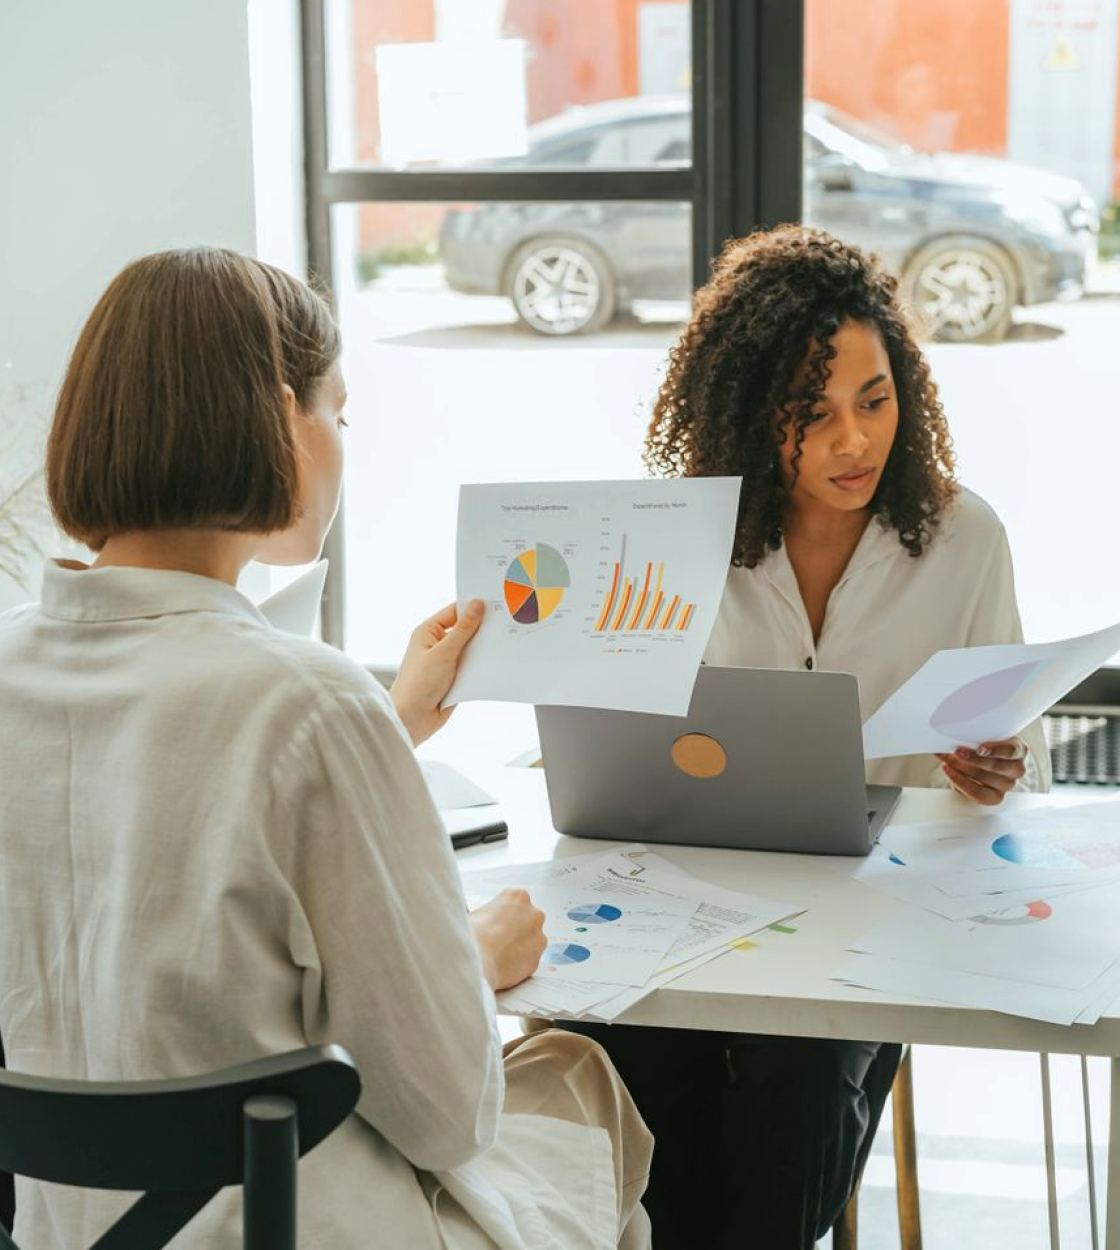
Konsultacja indywidualna to rozmowa, w której nie ma programu dla całej grupy. Pracujemy wyłącznie na Państwa rachunkach, Państwa nawykach i Państwa rodzinnej sytuacji. Jedni przychodzą, bo co miesiąc brakuje im kilkuset złotych w ostatnim tygodniu, inni, bo chcą wreszcie zobaczyć, dokąd odpływają pieniądze, choć nikt nie ma poczucia rozrzutności.
Spotkanie nie jest egzaminem ani kontrolą. Nikt nie ocenia, czy wydają Państwo za dużo na jedzenie albo za mało na oszczędzanie. Zadaniem prowadzącego jest uporządkować to, co już jest, nazwać kategorie i wspólnie ustalić plan, który da się utrzymać także w gorszym miesiącu.
Ten poradnik opisuje, jak się do takiej rozmowy przygotować, żeby godzina spotkania naprawdę została wykorzystana. Piszę go z perspektywy osoby, która prowadzi zajęcia od początku działalności szkoły i widziała wiele pierwszych rozmów.
Co zebrać przed spotkaniem
Najwięcej pożytku przynosi kilka prostych dokumentów. Nie muszą być uporządkowane ani kompletne; z bałaganem też da się pracować, a samo jego przejrzenie bywa pierwszym krokiem. Warto wziąć pod uwagę ostatnie trzy miesiące, bo pojedynczy miesiąc często jest nietypowy: ma w sobie święta, awarię pralki albo wizytę u dentysty.
Jeśli prowadzą Państwo wspólny budżet z partnerem lub partnerką, dobrze, aby przyszły obie osoby albo żeby jedna z nich przekazała pełny obraz wydatków. Plan ułożony tylko z perspektywy jednej osoby zwykle rozpada się w drugim tygodniu, gdy wychodzą na jaw wydatki, o których druga strona nie wiedziała.
Nie trzeba przygotowywać tabel ani wykresów. Wystarczy, że wiedzą Państwo, gdzie szukać danych, i że mogą je pokazać bez skrępowania.
- wyciągi z konta za ostatnie trzy miesiące
- rachunki stałe: czynsz, prąd, gaz, internet, telefon
- paragony lub zapiski z codziennych zakupów, jeśli są
- informacja o ratach i innych stałych zobowiązaniach
- lista wydatków rocznych, np. ubezpieczenia czy przeglądy
Jak przebiega rozmowa
Zaczynamy od krótkiego opisu Państwa sytuacji własnymi słowami: kto mieszka w domu, jakie są stałe dochody i co najbardziej niepokoi. Dopiero potem sięgamy po dokumenty. Dzięki temu liczby od razu mają kontekst i nie są zbiorem anonimowych pozycji.
Następnie wspólnie dzielimy wydatki na kategorie. Zwykle okazuje się, że część pozycji trudno gdziekolwiek przypisać, a inne powtarzają się w kilku miejscach. Porządkujemy to tak, aby każda złotówka miała swoją nazwaną kategorię, ale nie więcej kategorii, niż jest sensownie utrzymać.
Na końcu ustalamy limity miesięczne. Nie narzucam ich z góry; podpowiadam, a Państwo decydują, co jest realne. Plan, który wydaje się zbyt surowy, po dwóch tygodniach ląduje w szufladzie, więc lepiej zacząć od rozsądnego, nawet jeśli mało ambitnego progu.
Tematy, które warto zgłosić z wyprzedzeniem
Przy zapisie na konsultację można wskazać temat, który jest dla Państwa najważniejszy. Dzięki temu prowadzący wie, na czym skupić czas, i nie musi zgadywać. Jeden temat omówiony dokładnie jest wart więcej niż pięć poruszonych powierzchownie.
Czasem ktoś zgłasza się z ogólnym poczuciem chaosu i nie umie go nazwać. To całkiem zwyczajna sytuacja. Wtedy zaczynamy od przeglądu miesiąca i dopiero z niego wyłania się, co sprawia największy kłopot. Nie ma potrzeby wstydzić się, że trudno to ująć w jednym zdaniu.
Jeżeli w tle są rozmowy z rodziną o większych wydatkach, takich jak remont czy wyjazd, warto o tym wspomnieć. Plan miesięczny układa się inaczej, gdy wiadomo, że za pół roku trzeba będzie odłożyć konkretną sumę.
- niewystarczający koniec miesiąca
- brak rezerwy na nieprzewidziane wydatki
- spory w domu o to, kto za co płaci
- plan większego wydatku rozłożony w czasie
Co zrobić z planem po wyjściu ze spotkania
Plan z konsultacji zaczyna działać dopiero wtedy, gdy zostanie wypróbowany. Zalecam, aby przez pierwsze dwa tygodnie nic nie poprawiać, tylko zapisywać, jak naprawdę wygląda życie z nowymi limitami. Dopiero na tej podstawie widać, które z nich były zbyt ciasne, a które zbyt luźne.
Dobrze wyznaczyć jeden dzień w tygodniu na krótki przegląd, trwający kwadrans. Wystarczy porównać wydatki z limitami i zapisać jedną uwagę. Taki nawyk jest ważniejszy od doskonałości samego planu, bo to regularność sprawia, że po kilku miesiącach budżet staje się czymś oczywistym.
Jesień sprzyja takim porządkom: wraca rytm szkolny i pracowniczy, a ogrzewanie i zakupy na sezon wymagają świeżego spojrzenia na rachunki. Jeśli coś w planie przestaje działać, nie jest to porażka, tylko sygnał do korekty.
Czego konsultacja nie obejmuje
Warto wiedzieć, w czym spotkanie pomaga, a w czym nie. Pracujemy nad domowym budżetem: wydatkami, kategoriami, limitami i planowaniem rezerwy. Nie zajmujemy się podatkami, sprawami prawnymi ani doradztwem w sprawie konkretnych umów, do których potrzebny jest odpowiedni specjalista.
Konsultacja nie zastępuje też kursu. To rozmowa o Państwa sytuacji, krótka i skoncentrowana. Jeśli po spotkaniu okaże się, że przydałoby się dłuższe ćwiczenie pewnych umiejętności, na przykład analizy paragonów czy tworzenia rezerwy, można sięgnąć po któryś z modułów kursu.
Nie obiecujemy też konkretnych wyników liczbowych. Dobrze ułożony plan daje przejrzystość i spokój, ale to Państwa codzienne decyzje decydują o tym, jak będzie wyglądał kolejny miesiąc.
Dobra konsultacja zaczyna się przed spotkaniem: od zebrania wyciągów, nazwania jednego głównego tematu i szczerej rozmowy w domu. Resztę robimy wspólnie, spokojnie i na Państwa liczbach. Plan, który z niej wychodzi, jest prosty, bo ma być używany. Jeśli chcą Państwo spróbować, formularz rezerwacji znajdą Państwo na stronie Usługi, w karcie konsultacji indywidualnej.
Katarzyna Wiśniewska
Główna wykładowczyni kursówProwadzi kursy budżetu domowego od początku działalności szkoły. Wcześniej pracowała jako księgowa w płockim przedsiębiorstwie.
Poproś o wycenę
Email: kontakt@glamrize.net